十张图带你解读2019年集成电路行业发展现状 集成电路制造
2019年,全球集成电路行业在复杂多变的宏观环境中前行,而作为产业链核心环节的集成电路制造,更是呈现出竞争与机遇并存的发展态势。以下通过十张图(注:由于文本限制,此处以文字描述图表核心内容)的关键视角,为您解读2019年集成电路制造领域的发展现状。
图1:全球集成电路市场规模及增速
2019年全球集成电路市场规模约为4100亿美元,受存储器价格下滑及贸易摩擦影响,同比小幅下降约3%。尽管市场整体承压,但制造环节的营收表现相对稳健,凸显其基础性地位。
图2:全球晶圆代工市场份额分布
台积电以超过50%的市占率稳居晶圆代工龙头,三星、格罗方德、联电紧随其后。先进制程(7nm及以下)的竞争壁垒进一步强化,头部集中趋势明显。
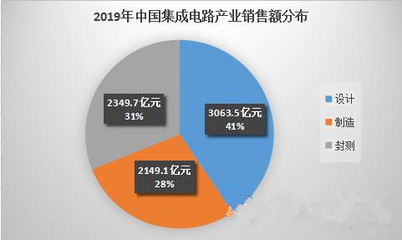
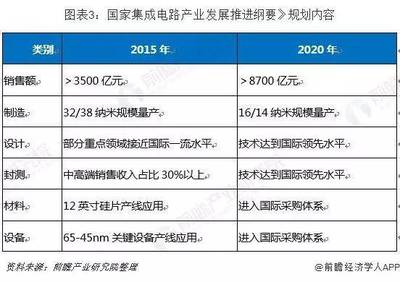
图3:中国集成电路制造业销售额
2019年中国集成电路制造业销售额突破2000亿元人民币,同比增长约15%,增速领跑设计、封测环节,成为拉动国内产业增长的主要动力。
图4:中国晶圆制造产能分布
12英寸晶圆产能占比持续提升,逻辑芯片与存储芯片制造是扩产重点。长三角、珠三角、京津环渤海及中西部地区形成各具特色的产业集群。
图5:全球主要地区晶圆厂建设数量
2019年全球新建晶圆厂约20座,其中中国占比过半,反映出中国加大本土制造能力的决心。但多数项目仍处于建设或设备调试阶段。
图6:先进制程与成熟制程产能占比
28nm及以上成熟制程仍是市场需求主力,占全球晶圆产能的七成以上。7nm和5nm先进制程产能集中在少数代工厂,主要服务于高性能计算和高端手机芯片。
图7:半导体设备投资额区域对比
2019年全球半导体设备支出约600亿美元,韩国、中国大陆和中国台湾为前三大市场。中国大陆设备支出逆势增长,折射出制造产能扩张的迫切需求。
图8:中国集成电路制造企业营收排名
中芯国际、华虹集团、和舰芯片位列本土制造企业营收前三。中芯国际14nm FinFET工艺在2019年实现量产,标志着中国大陆先进制程取得关键突破。
图9:特色工艺与化合物半导体布局
功率器件、MEMS、射频等特色工艺生产线受到重视,国内多条6英寸/8英寸化合物半导体产线投建,为5G、新能源汽车等新兴领域提供制造支撑。
图10:制造环节研发投入强度对比
国际领先代工厂研发投入占营收比重普遍超过15%,中国大陆主要制造企业研发投入强度也在逐年提升,但在绝对规模和高端人才储备上仍有差距。
2019年集成电路制造业呈现出“全球格局稳固、中国加速追赶、先进与成熟制程并重”的特点。面对技术封锁与市场波动,提升自主制造能力、优化产能结构仍是未来发展的核心命题。
如若转载,请注明出处:http://www.shwhgc.com/product/52.html
更新时间:2026-11-07 17:34:00